
Quick Links
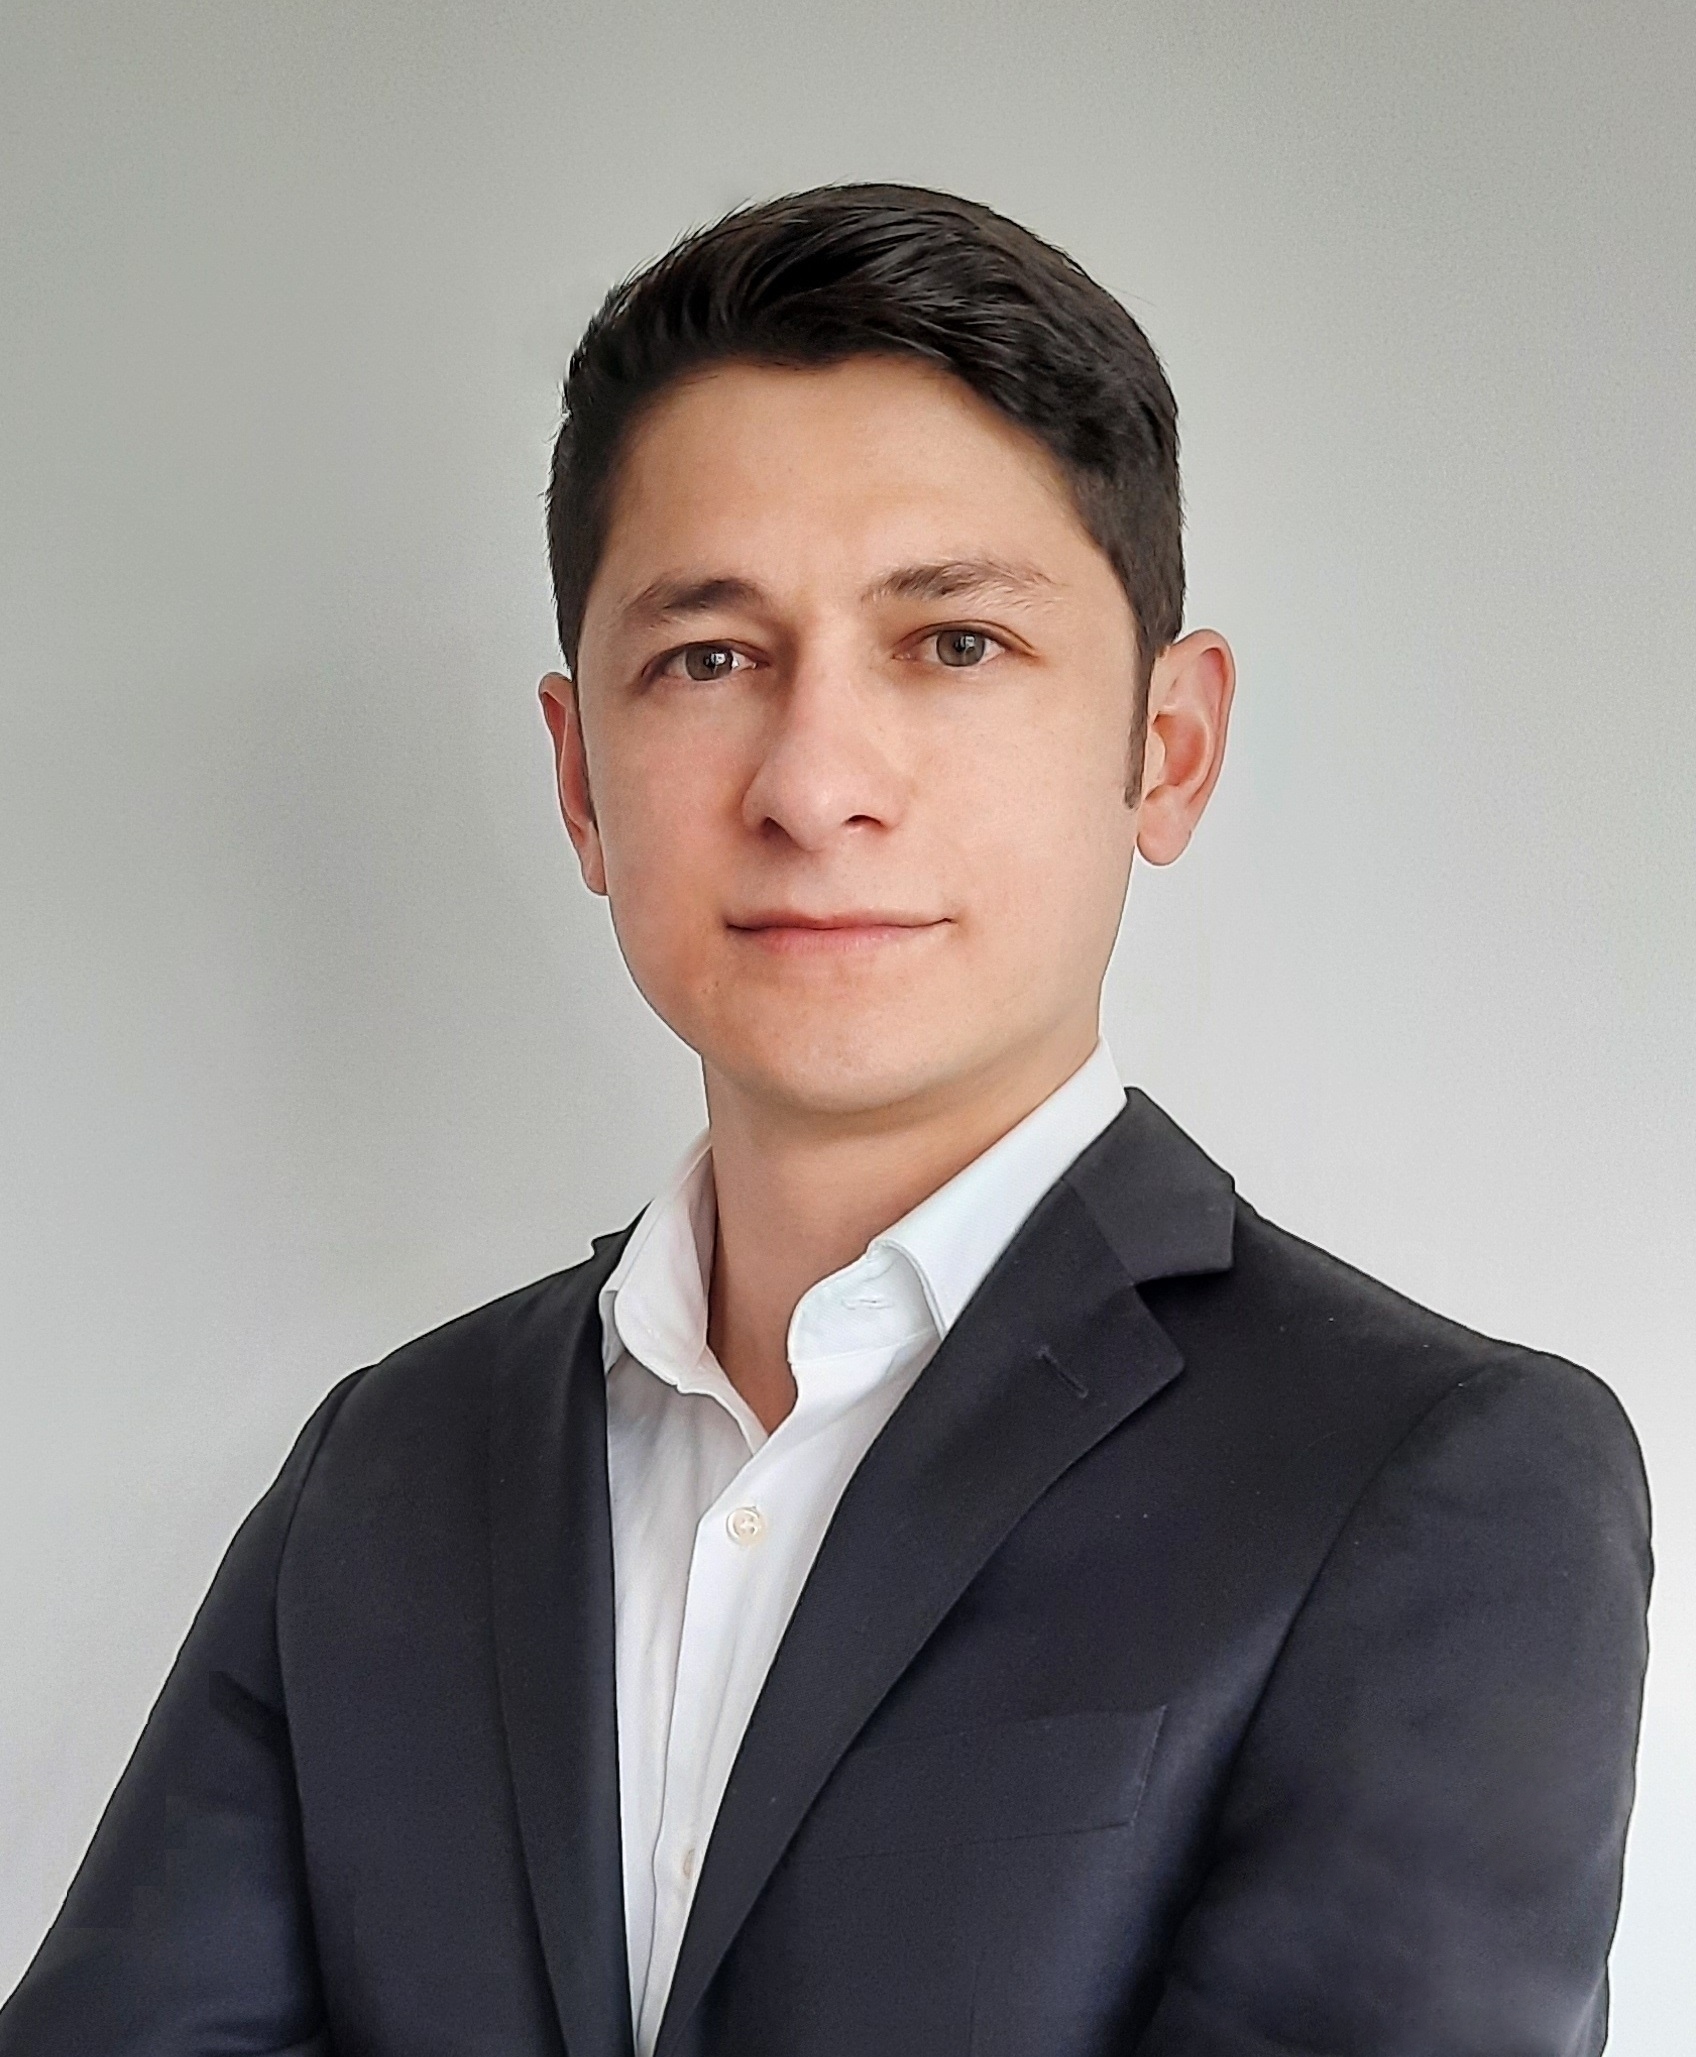
Robust Bayesian Portfolio OptimizationDr. Carlos Andres Zapata Quimbayo - ODEON, Universidad Externado de Colombia, Bogota
Date:
Friday, Nov. 7, 2025
2:00 PM—3:00 PMLocation:
online
Friday, Nov. 7, 2025
2:00 PM—3:00 PMLocation:
online
Robust Bayesian Portfolio OptimizationDr. Carlos Andres Zapata Quimbayo - ODEON, Universidad Externado de Colombia, Bogota
We implement a robust Bayesian framework for portfolio optimization that integrates Bayesian inference with robust optimization techniques. The model considers parameter uncertainty in expected returns and covariances by combining normal-inverse-Wishart and gamma distributions through ellipsoidal uncertainty sets. We apply this methodology to a stock portfolio from the Dow Jones Industrial Average and compare its performance with traditional mean-variance and robust portfolio models.
Department of Mathematics & Statistics
-
Address
Texas Tech University, 1108 Memorial Circle, Lubbock, TX 79409-1042 -
Phone
806.742.2566 -
Email
math.dept@ttu.edu